
- 東京都の不動産売却|株式会社Vクルーズ
- ブログ一覧
- 不動産投資の減価償却とは?計算の方法と税金への影響を解説
不動産投資の減価償却とは?計算の方法と税金への影響を解説
2026-10-13
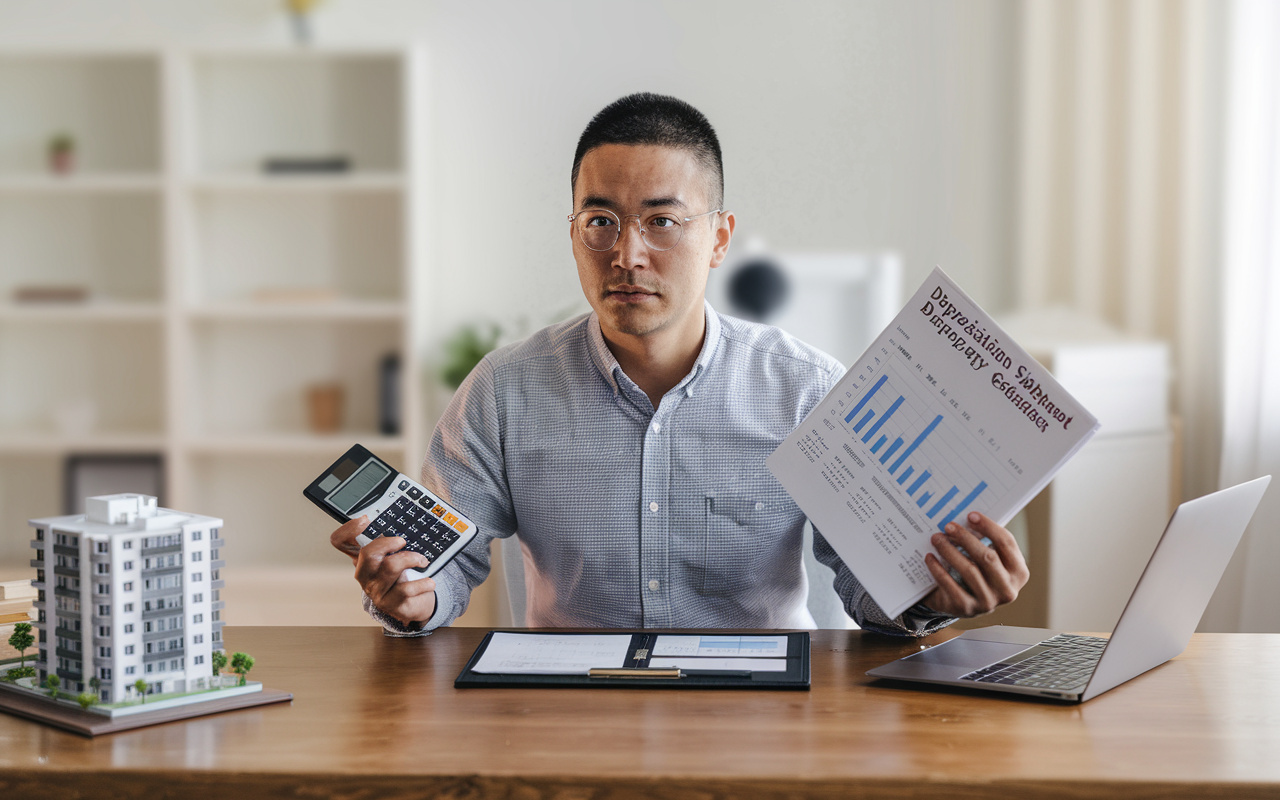
不動産投資を始めると、多くの方が最初につまずきやすいのが減価償却の計算方法です。
建物と土地の違いや、どこまでが減価償却の対象になるのかが曖昧なままでは、不動産所得やキャッシュフロー、さらには節税効果まで正しく把握できません。
また、減価償却は所得税や住民税だけでなく、融資の審査や追加融資の可否にも関わるため、投資全体の戦略を考えるうえで非常に重要なお金のルールです。
そこで本記事では、基本的な考え方から具体的な計算手順、税金や融資との関係、実務で使える管理やシミュレーションの方法まで、減価償却について丁寧に解説します。
数字が苦手な方でも読み進めるうちに、自分で減価償却費を計算し、将来の税負担や資金計画を比較検討できるようになることを目指します。
不動産投資と減価償却の基本を整理
不動産投資では、購入金額のうち「建物」は時間の経過とともに価値が減る資産として扱われますが、「土地」は原則として価値が減らない資産として扱われます。
そのため、減価償却の対象になるのは「建物」や設備などの減価償却資産であり、土地部分は減価償却費を計上できません。
また、実務上は売買契約書や固定資産税の明細などを基に、土地と建物を区分して金額を把握することが重要になります。
こうした区分があいまいなまま計算すると、減価償却費の金額が適正でなくなり、申告内容にも影響してしまいます。
減価償却費は、不動産所得の計算において「必要経費」として扱われます。
建物の取得費を耐用年数に応じて少しずつ費用化していくことで、実際の現金支出を伴わない費用が毎年計上される点が特徴です。
その結果、帳簿上の利益を抑えつつ、家賃収入としての現金は手元に残りやすくなり、キャッシュフローの改善や節税効果につながります。
ただし、減価償却費を多く計上すると将来に繰り延べられる費用が減るため、長期的な収支バランスを踏まえた見通しも欠かせません。
さらに、減価償却は所得税・住民税や融資審査など、広い意味での「お金周り」とも深く関係しています。
減価償却費を計上することで不動産所得が圧縮されれば、その年の所得税・住民税の負担は軽くなりますが、一方で金融機関が行う融資審査では、申告上の所得水準や返済原資の評価に影響を及ぼします。
特に、赤字計上が続く場合には資金繰り上は問題がなくても、書類上の収支が弱く見えることがあります。
このように、減価償却は単なる経理処理の一項目ではなく、税金対策と資金調達の両面で戦略的に考える必要のある重要な要素です。
| 項目 | 主な内容 | 確認のポイント |
|---|---|---|
| 減価償却の対象 | 建物・設備などの資産 | 土地部分は対象外 |
| 税金への影響 | 不動産所得の圧縮 | 所得税・住民税負担の軽減 |
| 融資への影響 | 申告所得の評価要素 | 返済原資と審査のバランス |
不動産投資の減価償却費を計算する具体的手順
まず減価償却費を計算するためには、建物部分の取得価額を把握し、土地分と正しく区分することが重要です。
売買契約書などに土地と建物の内訳が記載されていれば、その金額を基礎にします。
一括価格のみの場合には、国税庁が公表している建物の標準的な建築価額表などを用いて按分し、合理的に建物価格を算定します。
そのうえで、国税庁が公表する耐用年数表から構造や用途に応じた法定耐用年数を確認し、減価償却費の前提条件を整えます。
次に、定額法による年間の減価償却費を計算します。
個人の不動産所得で用いられる建物の減価償却は原則として定額法であり、「取得価額×定額法の償却率」により算出します。
償却率は、先ほど確認した法定耐用年数に応じて耐用年数表に定められており、例えば耐用年数が22年なら、その耐用年数に対応する定額法の償却率を用います。
なお、期中に取得した場合は、その年に業務に使用した月数を考慮し、「年間の減価償却費×使用月数÷12」で按分して、その年分の減価償却費を計算します。
一方で、中古の建物を取得した場合には、法定耐用年数ではなく、中古資産の簡便法により耐用年数を求める方法があります。
法定耐用年数の一部を経過した中古資産では、「法定耐用年数−経過年数」に「経過年数×20%」を加えて耐用年数を算定し、1年未満の端数は切り捨て、2年未満であれば2年とします。
例えば、法定耐用年数が30年、経過年数が10年の建物なら、「(30−10)+10×20%」で22年となり、その22年を用いて定額法の償却率を確認し、先ほどと同様の手順で年間の減価償却費を計算します。
ただし、取得時の資本的支出が取得価額の50%を超える場合には簡便法が使えないため、この点を事前に確認しておくことが大切です。
| 手順 | 確認内容 | ポイント |
|---|---|---|
| 建物価格の把握 | 土地建物の按分 | 契約書と標準価額表 |
| 耐用年数の確認 | 構造用途の分類 | 国税庁耐用年数表 |
| 年間償却費の計算 | 定額法と簡便法 | 期中取得の月数按分 |
税金・融資に効く減価償却の活用と注意点
減価償却費は、不動産所得の金額を計算するうえで大きな影響を持つ経費のひとつです。
建物部分について法定耐用年数に応じて計算した減価償却費を必要経費に算入することで、課税対象となる不動産所得を圧縮できます。
その結果として、所得税と住民税の合計負担額が軽くなる可能性があり、手取りのキャッシュフローにも直接関係してきます。
ただし、過度に節税効果だけを意識すると、将来の税負担や出口戦略とのバランスを欠くおそれがあるため、全体の資金計画の中で位置づけを整理することが大切です。
減価償却費が増えると、帳簿上の不動産所得は小さくなり、一定の場合には赤字となることもあります。
赤字になった場合でも、給与所得など他の所得と合算する損益通算が認められる範囲であれば、結果として全体の所得税・住民税を抑えられる場合があります。
一方で、減価償却費は現金の支出を伴わない費用であるため、節税の効果と実際の家賃収入から得られるキャッシュフローを分けて考えることが重要です。
このように、目先の税額だけでなく、返済計画や将来の売却も視野に入れたうえで、どの程度の減価償却を見込むかを検討する必要があります。
融資の審査や追加融資の検討においては、金融機関は申告された不動産所得や返済比率、自己資本の状況などを総合的に確認します。
減価償却費を多く計上して帳簿上の所得が小さくなると、返済原資が少ないと判断される場合があり、返済比率が高めに評価されることにつながることがあります。
そのため、金融機関が重視する指標として、減価償却費を加味したうえでの実質的なキャッシュフローや、返済能力の説明資料をどのように用意するかが重要になります。
融資を検討している場合には、節税だけでなく、金融機関から見た収益力や返済余力の見え方も踏まえて、減価償却の水準や説明の仕方を整理しておくことが望ましいです。
| 項目 | 税金面への影響 | 融資面への影響 |
|---|---|---|
| 減価償却費増加 | 所得圧縮による節税 | 帳簿上利益の減少 |
| 赤字計上 | 損益通算による軽減 | 返済原資評価の厳格化 |
| 将来の償却減少 | 税負担増加の可能性 | 長期収益力の再評価 |
実務で使える減価償却の管理とシミュレーションの基本
まず、毎年の減価償却費を正確に追うためには、資産ごとの台帳を用意することが大切です。
国税庁が公表している耐用年数表や償却率等を基に、「取得年月日」「取得価額」「耐用年数」「償却方法」「当期減価償却費」などの項目を一覧にします。
この一覧を年度ごとに更新していけば、償却費の残額や耐用年数の残りが一目で分かり、誤った計上や二重計上を防ぎやすくなります。
また、確定申告の際に必要となる情報を網羅しておけば、後から領収書や契約書を探し直す手間も減らせます。
次に、将来の税負担やキャッシュフローを見通すためには、減価償却費の推移を年ごとに試算しておくことが有効です。
例えば、建物の取得価額と耐用年数から各年の減価償却費を算出し、それを不動産所得の計画に組み込むことで、数年後の課税所得や税額のおおよその水準を把握できます。
こうした試算により、ローン返済額や修繕費の見込みとあわせて、手元資金の増減を事前に確認できるため、資金繰りの不安を軽減しやすくなります。
特に、耐用年数経過後に減価償却費がなくなる時期は、税負担増加のタイミングとして意識しておくことが重要です。
さらに、実際の申告や計算にあたっては、公的な資料やツールを積極的に活用することが欠かせません。
国税庁の「確定申告書等作成コーナー」では、入力内容に従って減価償却費を計算する仕組みが用意されており、耐用年数表や償却率表も同庁の資料で確認できます。
これらを参照しながら、自身の台帳の内容と一致しているか、償却方法や耐用年数の設定に誤りがないかを毎年点検することが大切です。
また、金融機関などが公開している減価償却の解説も理解の整理に役立つため、公的情報と照らし合わせながら学びを深めると安心です。
| 管理・確認項目 | 主な内容 | 実務での効果 |
|---|---|---|
| 減価償却台帳 | 取得価額や耐用年数の一元管理 | 計上漏れ防止と残高把握 |
| 将来シミュレーション | 各年の償却費と税負担の予測 | 資金繰りと投資計画の精度向上 |
| 公的資料の活用 | 耐用年数表や申告コーナーの確認 | 計算誤りの防止と申告書作成の効率化 |
まとめ
不動産投資の減価償却は、「建物」と「土地」の違いを正しく押さえ、耐用年数と計算方法を理解すれば難しくありません。
減価償却費をコントロールすることで、不動産所得、税金、キャッシュフロー、融資への見え方が大きく変わります。
当社では、具体的な物件条件を伺いながら、建物価格の按分から耐用年数の確認、年間減価償却費のシミュレーションまで丁寧にサポートします。
数字に強くない方でも理解できるよう、図やシートを使ってご説明しますので、「自分の場合はいくら節税できるのか」「融資にどう影響するのか」を知りたい方は、ぜひお気軽にお問い合わせください。
関連記事
-
不動産投資の始め方は難しい?初心者が安心して一歩踏み出す基礎を解説
不動産投資を始めてみたいが、何から手を付ければよいのか分からないと感じていませんか。株式や投資信託と比べて仕組みが複雑そうに見えるため、不動産投資の初心者ほど最初の一歩を踏み出しにくいもので...
2026-08-26
-
不動産投資の税金はどうなる?初心者向け基礎知識を解説
不動産投資をこれから始めたいと考えた時、多くの方が最初につまずくのが税金の仕組みです。なんとなく難しそう、と感じて先送りにしてしまうと、思わぬ負担や損失につながることもあります。しかし、基本...
2026-08-27
-
不動産投資の利回りは低くない?改善につながる具体的な方法を解説
すでに不動産投資を行っているものの、当初想定していた利回りと現状の運用成果に差が出てきていると感じていませんか。金利や賃料水準、建築コストなどを取り巻く環境は、数年単位で大きく変化します。そ...
2026-08-28
-
高所得者の不動産投資で税金はどう変わる?効果的な対策を基礎から整理
年収が一定水準を超えると、所得税や住民税の負担は一気に重くなり、将来の相続税への不安も増していきます。その中で、不動産投資を節税や相続対策として検討する高所得者は年々増えていますが、仕組みを...
2026-08-29


不動産売却について
-
相続不動産の売却に悩んでいませんか?早めの相談でトラブルを防ぐ方法を解説
相続や離婚で不動産をどうするか悩んでいるものの、何から手を付ければ良いのか分からない。このような不安を抱えたまま、時間だけが過ぎてしまっていませんか。相続不動産の売却や、離婚に伴う不動産の整理は、一般的な売却と比べて、関...
2026-09-03
-
マンション売却前のリフォームは必要か?高く売るための判断基準と費用対効果を解説
マンションをできるだけ高く売却したいと考えた時、多くの方がまず気になるのが売却前のリフォームが本当に必要かどうかという点です。リフォームをすれば見栄えが良くなりそうだが、費用をかけた分だけ高く売れるのか、不安を感じている...
2026-08-25
-
マンション売却の価格が下がる前兆は?迷う前に確認したい判断ポイント
マンションの売却を考え始めると、価格が下がる前兆が出ていないかが気になるものです。一方で、今すぐ売るべきか、もう少し様子を見るべきかは、人それぞれ事情が異なり、簡単には決められません。しかし、いくつかの客観的なサインや市...
2026-08-25
-
マンション売却の費用はいくら?内訳と目安を初心者向けに解説
マンションの売却を検討し始めると、まず気になるのが費用の内訳ではないでしょうか。仲介手数料や登記関係の費用、税金など、売却時にはさまざまな支出が発生しますが、初めてだと全体像が見えづらく、不安を感じる方も多いはずです。し...
2026-08-24
売買物件
-
離婚後の不動産名義変更はどうする?売却までの流れと注意点を解説
離婚や相続が絡む不動産の名義変更や売却は、感情面の負担に加えて、手続きや税金の問題も複雑に絡み合います。そのため、何から整理すればよいのか分からず、話し合いが止まってしまうケースも少なくありません。しかし、名義人や取得時...
2026-09-01
-

【2025年】本年もよろしくお願いいたします。
新年明けましておめでとうございます。昨年は弊社をご利用いただきありがとうございます。2025年もより多くの方々のお役に立てるよう精進して参ります。本年もどうぞ引き続きよろしくお願いいたします。富士ショウ
2025-01-06
-

★価格変更★ヴァースクレイシア芦花公園イースト
【ヴァースクレイシア芦花公園イースト】価格変更 3,880万円京王線「芦花公園」駅から徒歩4分の好立地。25時まで営業しているサミットストアまで徒歩5分など周辺施設も充実しております。38m2のゆとりの1LDKで独立性が...
2024-07-26
-

☆ご内覧受付中☆上馬フラワーホーム☆3,490万円☆
【上馬フラワーホーム】※価格変更3,490万円になりました。お値段交渉、お引渡し時期、住宅ローンなど気になることがございましたらいつでもお問い合わせください! ☆当社にお問合せ頂きご契約の方にもれなく20万円分商品券プレ...
2023-08-26


